
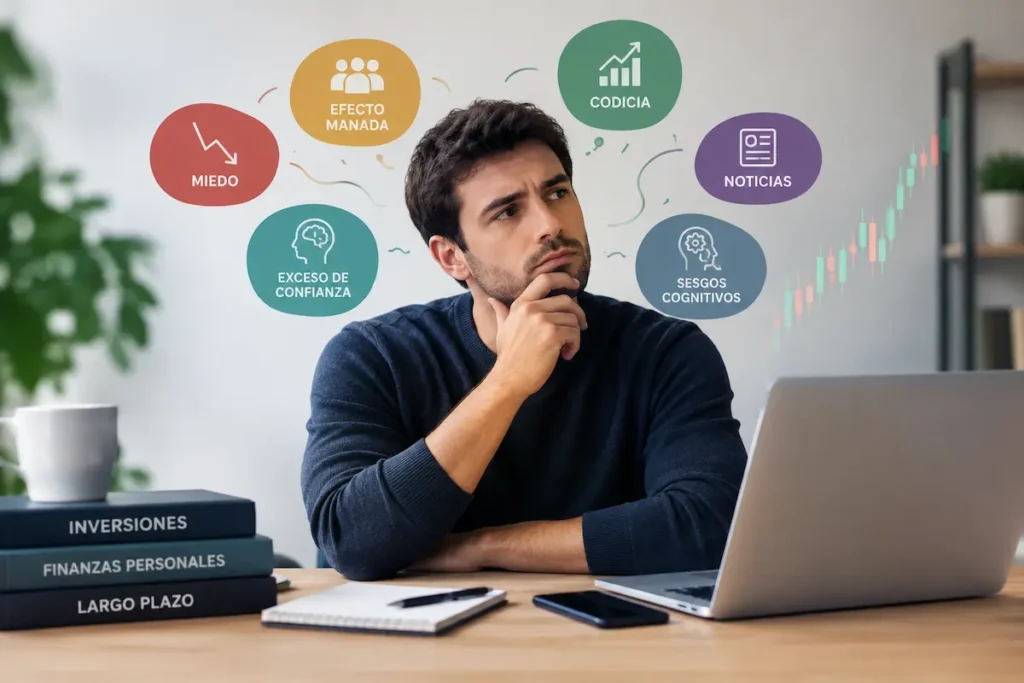
Hay una escena que se repite mucho más de lo que se reconoce: alguien que se ha leído tres libros de inversión, sabe perfectamente lo que es diversificar y entiende el interés compuesto mejor que su propio banco, y aun así vende en pánico justo en el peor momento, o mete más dinero del que debería en la acción que «le suena de algo».
No es un problema de conocimiento, no, porque el conocimiento lo tiene. ¿Entonces qué es lo que le lleva a actuar así? La respuesta es: el cerebro.
La Comisión Nacional del Mercado de Valores lo explica en uno de sus manuales de formación: buena parte de nuestras decisiones diarias se toman de forma intuitiva y automática, no analizando fríamente costes y beneficios. Eso vale para elegir restaurante o para decidir en qué gastar el sueldo, y vale exactamente igual cuando hay dinero invertido de por medio, con el agravante de que ahí los errores salen más caros.
Personalmente, creo que este es el tema que menos se enseña de toda la educación financiera. Se explica mucho el «qué» (fondos, ETFs, diversificación) y casi nada el «por qué te vas a sabotear tú mismo«, que es donde de verdad se juega buena parte del resultado final de cualquier estrategia de inversión, por bien diseñada que esté sobre el papel.
Vamos a verlo uno por uno, con ejemplos que reconocerás si has invertido alguna vez, aunque sea poco.
¿Qué es un sesgo cognitivo, exactamente?
Un sesgo cognitivo es un atajo mental que el cerebro usa para decidir rápido, sin gastar demasiada energía en analizar cada situación desde cero. Funciona bien para la mayoría de decisiones del día a día. Funciona fatal para el dinero, porque el dinero activa emociones (miedo, codicia, orgullo, vergüenza) que ningún atajo mental está preparado para gestionar con frialdad.
Lo que más me llama la atención de este tema es que no depende de lo listo que seas. Hay gestores de fondos con años de experiencia que caen en los mismos sesgos que un inversor novato con 50 euros en un bróker. El sesgo no discrimina por formación, discrimina por ser humano.
La investigación seria detrás de todo esto no es reciente ni improvisada: buena parte de lo que hoy llamamos sesgos cognitivos aplicados al dinero viene del trabajo de los psicólogos Daniel Kahneman y Amos Tversky, cuya teoría sobre cómo tomamos decisiones bajo incertidumbre le valió a Kahneman el Premio Nobel de Economía en 2002 (Tversky había fallecido años antes y el Nobel no se concede a título póstumo). Es la base de lo que hoy se conoce como economía conductual.
Los 10 sesgos que más dinero cuestan al invertir
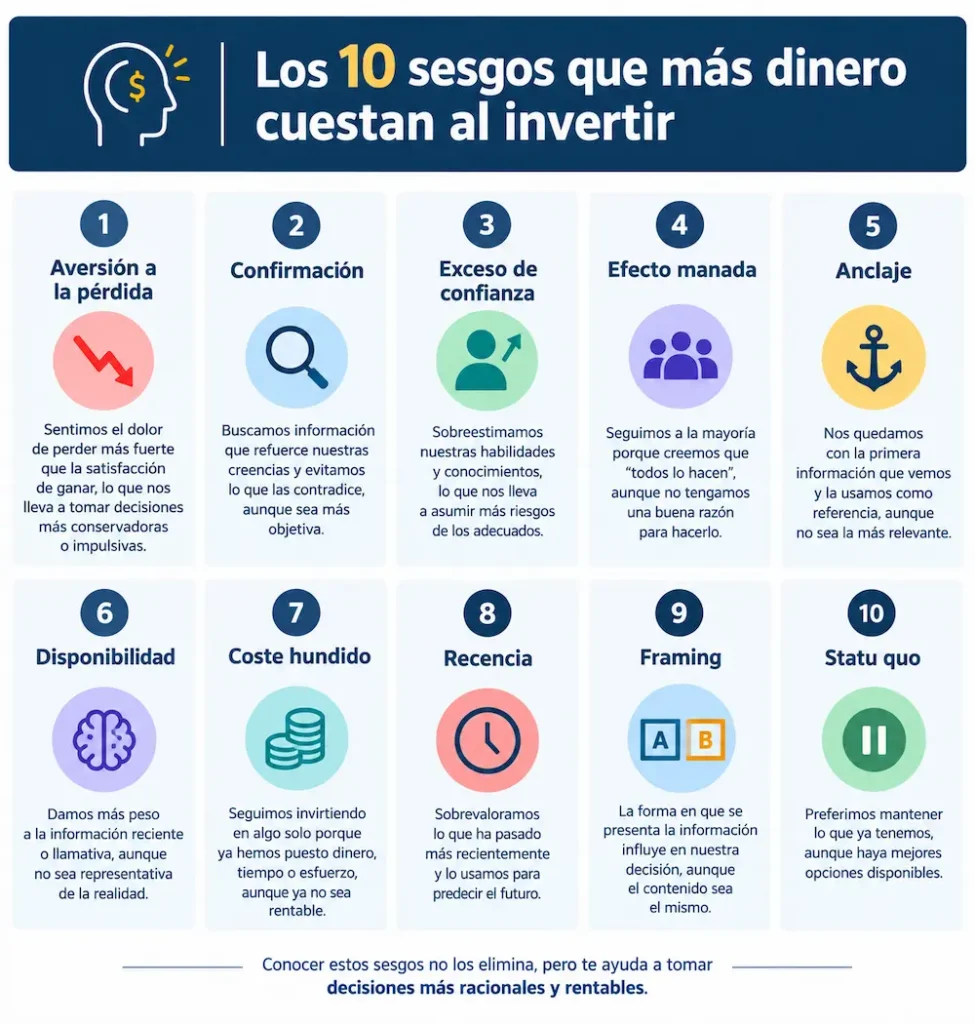
1. Aversión a la pérdida
Sentimos el dolor de perder 100 euros con mucha más intensidad que el placer de ganar esos mismos 100 euros. No es una opinión, es de los sesgos más estudiados y replicados en psicología financiera.
Cómo te afecta en la práctica: vendes en pánico cuando el mercado cae un 10%, aunque tu plan original fuera a 15 años, solo porque el dolor de ver números en rojo pesa más que la lógica de aguantar. Y al revés: te aferras a una inversión que va mal «a ver si se recupera», solo para no tener que asumir la pérdida como definitiva.
Cómo se nota que lo tienes: si miras la app del banco varias veces al día cuando el mercado baja, y casi nunca cuando sube, ahí está.
2. Sesgo de confirmación
Buscamos activamente la información que confirma lo que ya queríamos creer, e ignoramos (sin darnos cuenta) la que lo contradice.
Cómo te afecta: compras una acción porque «tiene mucho potencial», y a partir de ahí solo lees noticias positivas sobre esa empresa. Cualquier análisis crítico te suena a «gente que no entiende el negocio». Si fuera mi dinero, desconfiaría precisamente de la inversión sobre la que solo encuentro artículos entusiastas.
3. Exceso de confianza
Sobrevaloramos nuestra propia capacidad de predecir el mercado, sobre todo después de un par de aciertos seguidos.
Cómo te afecta: después de acertar con una inversión, empiezas a operar más, con más dinero, y con menos análisis, convencido de que «se te da bien esto». La estadística dice que la mayoría de gestores profesionales no baten al mercado de forma consistente a largo plazo. Un inversor particular con dos aciertos seguidos no es la excepción a esa regla, aunque lo sienta así.
4. Efecto manada
Tendemos a hacer lo que hace la mayoría, asumiendo que si tanta gente lo hace, será por algo.
Cómo te afecta: es el mecanismo detrás de casi todas las burbujas especulativas, desde los tulipanes holandeses hasta las criptomonedas de moda de cada año. Entras tarde, cuando el precio ya lo ha empujado la propia manada, y sales tarde también, cuando el pánico colectivo ya ha hundido el precio.
5. Sesgo de anclaje
Nos quedamos «anclados» a la primera cifra que vemos, y la usamos como referencia para todo lo que viene después, aunque no tenga sentido.
Cómo te afecta: compraste una acción a 50 euros, ahora está a 30, y decides no vender «hasta que vuelva a 50», como si ese número tuviera algún significado objetivo más allá de ser el precio al que tú, por casualidad, entraste. El mercado no sabe ni le importa a cuánto compraste tú.
6. Sesgo de disponibilidad
Damos más peso a la información que nos viene rápido a la cabeza, normalmente porque es reciente o impactante, no porque sea la más relevante.
Cómo te afecta: después de ver en las noticias una caída bursátil espectacular, sobreestimas la probabilidad de que vuelva a pasar mañana, aunque estadísticamente esos eventos sean poco frecuentes. Lo que vimos hace poco lo sentimos como más probable de lo que en realidad es.
7. Falacia del coste hundido
Seguimos invirtiendo tiempo o dinero en algo solo porque ya hemos invertido antes, aunque la decisión racional sea parar.
Cómo te afecta: «ya llevo dos años con este fondo, no lo voy a vender ahora que está mal». Lo que ya has invertido no vuelve, decidas lo que decidas hoy. Lo único que importa es si, mirando hacia adelante y sin ese pasado emocional de por medio, seguirías eligiendo lo mismo.
8. Sesgo de recencia
Le damos demasiado peso a lo que ha pasado últimamente, como si fuera a repetirse indefinidamente.
Cómo te afecta: tras varios años de subidas, muchos inversores empiezan a asumir que «esto siempre sube», justo el pensamiento que suele preceder a las correcciones más dolorosas. Y al revés: tras una mala racha, es fácil convencerse de que el mercado ya nunca se va a recuperar.
9. Efecto framing (el encuadre importa más de lo que crees)
La misma información, presentada de forma distinta, nos hace decidir cosas distintas.
Cómo te afecta: «este fondo tiene un 95% de probabilidad de rentabilidad positiva a 10 años» suena mucho más atractivo que «este fondo tiene un 5% de probabilidad de darte pérdidas a 10 años», aunque sea exactamente el mismo dato. Quien te vende un producto lo sabe, y elige el encuadre que más te convenza, no el más neutral.
10. Sesgo de statu quo (la inercia de no tocar nada)
Preferimos mantener las cosas como están, incluso cuando cambiarlas sería objetivamente mejor, solo porque cambiar exige una decisión activa y quedarse quieto no.
Cómo te afecta: sigues con el mismo depósito al 0,1% de tu banco de toda la vida, no porque lo hayas comparado y sea la mejor opción, sino porque cambiar de producto o de banco «da pereza» y «ya lo miraré». Es el mismo mecanismo, aplicado al dinero parado, del que hablamos en nuestra guía de cómo organizar tus finanzas.
¿Qué son los sesgos cognitivos «financieros» en concreto?
No es que exista un catálogo separado de sesgos exclusivos del dinero. Son los mismos sesgos cognitivos que estudia la psicología en general (hay catálogos que recogen más de 25, aplicados a todo tipo de decisiones, desde elegir pareja hasta votar), pero aplicados al contexto donde más daño hacen: decisiones con dinero real de por medio, presión emocional y, casi siempre, información incompleta.
Lo que yo destacaría de los 10 anteriores es que no son los «más raros» ni los más numerosos, son los que la literatura de finanzas conductuales (behavioral finance) identifica una y otra vez como los que más rentabilidad le cuestan al inversor medio a lo largo de los años, no los que suenan más interesantes en una lista larga.
Cómo protegerte de tus propios sesgos (sin pretender eliminarlos)
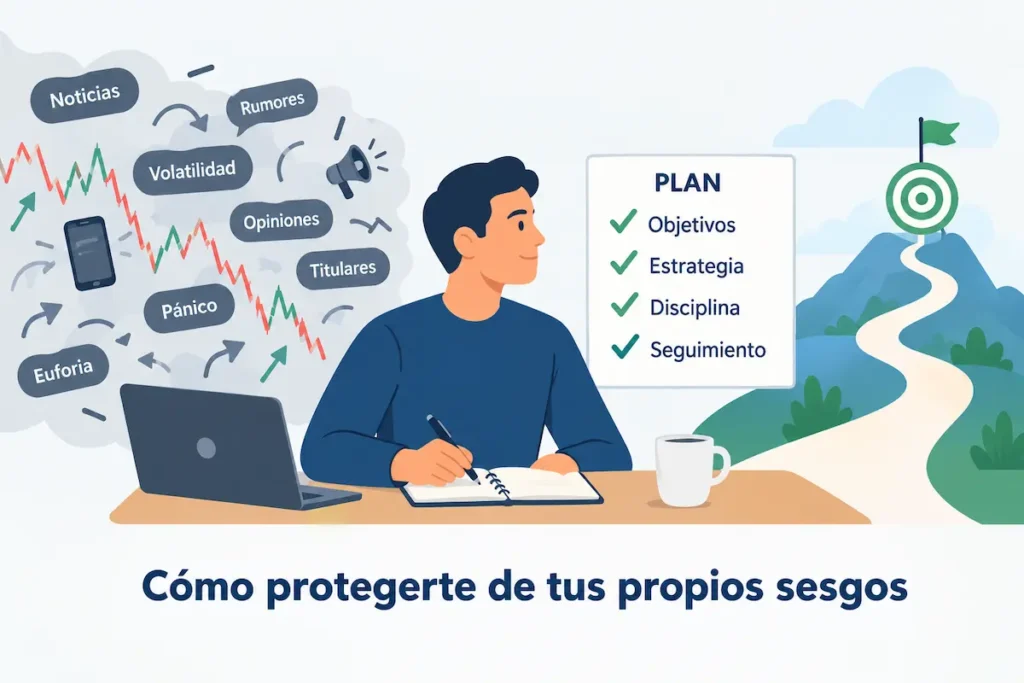
Aquí va lo más importante de todo el artículo, y es una idea incómoda: no vas a eliminar tus sesgos cognitivos. Son estructurales, forman parte de cómo funciona tu cerebro. Lo que sí puedes hacer es construir un sistema que no dependa de que tú, en caliente, tomes la decisión correcta.
- Automatiza las aportaciones. Si tu inversión mensual sale sola, sin que tengas que decidir cada mes «¿meto dinero o no?», quitas de la ecuación buena parte del efecto manada y del sesgo de recencia.
- Define tu plan por escrito, antes de que el mercado se mueva. Decidir en frío («si cae un 20%, no vendo, porque mi horizonte es a 15 años») es mucho más fiable que decidir en caliente, con la aversión a la pérdida ya activada.
- Busca activamente el argumento contrario. Si vas a invertir en algo, dedica 10 minutos a buscar por qué podría salir mal, no solo por qué va a ir bien. Es la forma más barata de neutralizar el sesgo de confirmación.
- Revisa tu cartera con calendario, no con el ánimo del día. Una vez al trimestre, no cada vez que ves una noticia alarmante. Mirar con más frecuencia solo alimenta el sesgo de disponibilidad y las ganas de tocar algo que estaba mejor quieto.
- Fórmate antes de invertir, no mientras inviertes. Es exactamente el orden que seguimos en nuestra guía. Te puede ayudar mi reseña de De Cero a Inversor en Fondos: entender antes de mover el dinero, no aprender sobre la marcha con el dinero ya puesto.
- No decidas nada mientras el mercado está cayendo y tú tienes miedo. Si tu plan te dice que no toques nada, la caída de hoy no es el momento de replantearte el plan. Es exactamente cuando menos fiable está tu criterio.
- Antes de comprar, escribe qué tendría que pasar para que vendieras. No cuando ya estés dentro y con el corazón acelerado. Decidido en frío, ese límite es una regla. Decidido en caliente, es una excusa.
- No confundas una inversión que ha subido con una inversión que fue una buena decisión. A veces se acierta por suerte, no por criterio. Si no puedes explicar por qué compraste algo más allá de «porque subió», no sabes si tu proceso fue bueno o si simplemente tuviste suerte esa vez.
Si todavía no tienes claro el orden general antes de llegar a este punto (presupuesto, colchón, deudas, y solo entonces invertir), te recomiendo empezar por nuestra guía de cómo organizar tus finanzas. Y si ya tienes esa base y quieres una formación que te acompañe también en la parte psicológica de invertir, la review de Finanzas Personales para la Vida Real dedica precisamente parte de su contenido a esto.
Preguntas frecuentes sobre sesgos cognitivos al invertir
¿Cuáles son los 4 sesgos cognitivos más comunes al invertir?
Los que con más frecuencia se citan como los que más dinero cuestan son la aversión a la pérdida, el sesgo de confirmación, el exceso de confianza y el efecto manada. Los cuatro comparten un mismo mecanismo de fondo: nos llevan a actuar guiados por la emoción del momento, no por un plan definido de antemano.
¿Qué son los sesgos cognitivos financieros?
Son los mismos sesgos cognitivos que estudia la psicología general, aplicados específicamente a decisiones de dinero: ahorrar, invertir, gastar o endeudarse. No forman una categoría distinta, sino el mismo mecanismo mental puesto a prueba en un terreno donde el error suele costar más caro y donde el miedo y la codicia están especialmente presentes.
¿Cuáles son 10 ejemplos de sesgos cognitivos aplicados a la inversión?
Aversión a la pérdida, sesgo de confirmación, exceso de confianza, efecto manada, sesgo de anclaje, sesgo de disponibilidad, falacia del coste hundido, sesgo de recencia, efecto framing y sesgo de statu quo. Tienes el desarrollo completo de cada uno, con ejemplos prácticos, más arriba en este artículo.
¿Existen más de 12 o 25 sesgos cognitivos?
Sí. Los catálogos generales de psicología cognitiva recogen bastantes más de 25 sesgos distintos, aplicados a todo tipo de decisiones, no solo financieras. En este artículo nos hemos centrado en los que la literatura de finanzas conductuales señala como los que más impacto real tienen sobre el dinero de un inversor particular, no en hacer un listado exhaustivo de todos los sesgos conocidos.
¿Se pueden eliminar los sesgos cognitivos por completo?
No, y cualquiera que te diga lo contrario está vendiendo humo. Son parte de cómo funciona el cerebro humano, no un defecto que se corrija con fuerza de voluntad. Lo realista es construir un sistema (automatización, plan escrito, revisiones con calendario) que reduzca el margen para que esos sesgos decidan por ti en el peor momento posible.
¿Los inversores profesionales también sufren estos sesgos?
Sí. La formación y la experiencia ayudan a reconocerlos antes, pero no inmunizan contra ellos. Gestores con años de trayectoria han caído en el mismo exceso de confianza o el mismo efecto manada que un inversor particular, con la diferencia de que suelen tener sistemas y comités de inversión pensados precisamente para poner límites a esas decisiones individuales.
Lo último, y quizás lo más importante
Si tuviera que resumir todo este artículo en una sola idea, sería esta: el mayor riesgo de tu cartera no suele estar en el mercado, está en tu propia cabeza cuando el mercado se mueve. Puedes tener la mejor estrategia de inversión del mundo sobre el papel, y perderla entera en un par de decisiones tomadas en caliente, con miedo o con euforia, no con criterio.
Conocer estos sesgos no te vuelve inmune a ellos. Pero sí te da algo muy valioso: la capacidad de reconocer, en el momento en que sientes el impulso de vender en pánico o de meter más dinero del previsto «porque esta vez es distinto», que probablemente no es tu criterio hablando, es tu cerebro tomando un atajo mal calibrado para el terreno del dinero.